こんにちは。ikio(@ikio04731250)です。
「ふるさと納税はお得だから、上限額いっぱいまで利用した方がいい!」
11月に入り、そんな話が聞こえてくる時期になりました。
確かに、一般的なサラリーマンにとって、ふるさと納税は非常に魅力的な制度です。
実質2,000円の負担でお米や肉などの返礼品を受け取れるのですから、利用しない手はないでしょう。
しかし、サラリーマン大家の場合は話が違います。
特に、築古物件をメインに扱い、不動産所得が大きな赤字になっているプレーヤーの場合、正直ふるさと納税を積極的に利用する意味はほとんどないかもしれません。
今回は、サラリーマン大家がふるさと納税を利用する際のメリット・デメリット、そして見落としがちな注意点について解説します。
ふるさと納税の仕組みとメリット
ふるさと納税は、自分が選んだ自治体に寄付をすると、寄付金額のうち2,000円を超える部分について、一定の上限まで所得税や住民税から控除される制度です。
例えば、控除上限額の範囲内で10万円を寄付した場合、自己負担額2,000円を引いた「98,000円」が翌年の税金(所得税の還付+住民税の軽減)から差し引かれます。
結果として、実質2,000円の負担でお米や肉、日用品などの返礼品を手に入れられるため、大変お得な制度として定着しています。
一般的なサラリーマンであれば、給与年収や家族構成から控除上限額を試算し、その範囲内で寄付を行うのが合理的です。
ところが、サラリーマン大家にはこの考え方が必ずしも当てはまりません。
サラリーマン大家は「減価償却費」がポイント
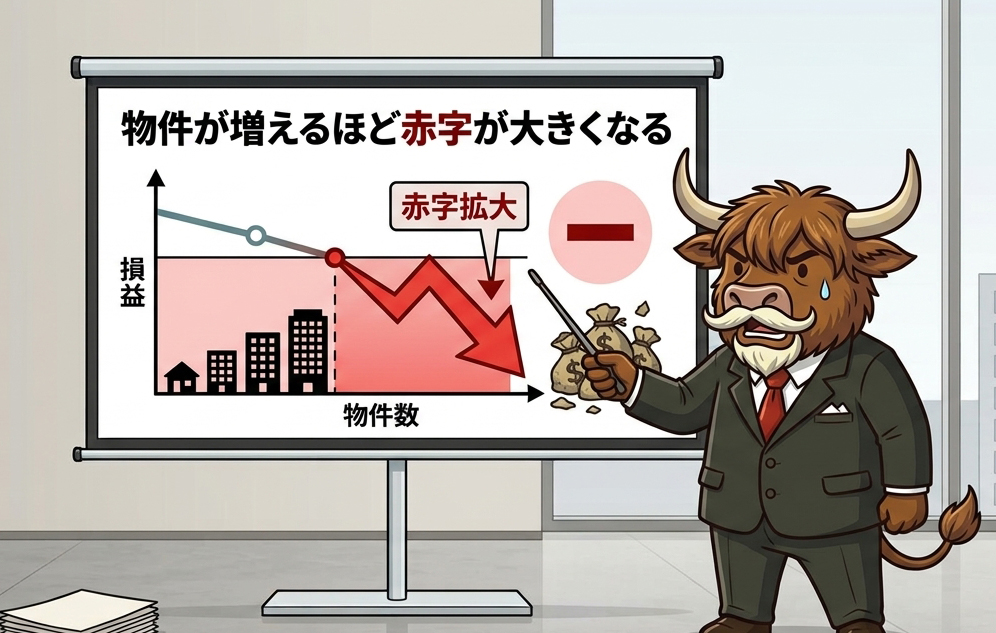
※AI生成イメージ
サラリーマン大家の特徴は、「給与所得」と「不動産所得」という2つの収入の柱があることです。
不動産所得は、家賃収入などの総収入から必要経費を差し引いて計算します。ここで節税のカギとなるのが「減価償却費」です。
減価償却費は、その年に実際の現金支出を伴いませんが、税務上の経費として計上できます。
そのため、不動産経営のキャッシュフロー自体は黒字であっても、帳簿上の不動産所得は赤字になるケースが多々あります。
そして、この不動産所得の赤字を給与所得と相殺する「損益通算」を行うことで、全体の課税所得を圧縮する・・これが不動産投資本などでよく紹介される手法です。
特に耐用年数が経過した「築古物件」は、短期間で大きな減価償却費を計上できるため、物件を増やせば増やすほど帳簿上の赤字が大きくなりやすくなります。
次項で具体例を見てみましょう。
年収700万円、不動産所得▲600万円の場合
| 項目 | 給与所得のみ | 給与所得 + 不動産所得 |
| 給与年収 | 700万円 | 700万円 |
| 給与所得(給与所得控除後) | 約520万円 | 約520万円 |
| 不動産所得 | - | ▲600万円 |
| 損益通算後の合計所得 | 520万円 | ▲80万円(課税所得ゼロ) |
| ふるさと納税控除上限額(概算) | 約11万円 | 0円 |
このケースでは、給与所得約520万円に対して、不動産所得の赤字が600万円あります。
損益通算を行うと合計所得はマイナスとなり、納めるべき所得税や住民税(所得割)はほぼ発生しません(住民税の均等割等は別途)。
実際にikioの住民税納付額が「ゼロ」になった記事はこちら
▶税金を取り戻す!サラリーマンが知っておくべき損益通算
ではお待ちかね。
ここで、ふるさと納税の控除上限額について考えてみましょう。
ふるさと納税の控除枠は「納めるべき税額(特に住民税の所得割額など)」に応じて決まります。一般的なサラリーマンであれば、年収700万円を基準に数万円~10万円前後の寄付上限枠が設けられます。
このモデルケースのように、損益通算(※)によって課税所得がゼロ近くまで圧縮されている場合、所得税や住民税の所得割額が大幅に減少します。
その結果、ふるさと納税の控除上限額も大きく減少し、一般的なサラリーマンと同じ感覚で寄付をすると、自己負担額が2,000円を大きく超えてしまうでしょう。
また、青色申告では赤字が3年持ち越せますので、▲80万円は翌年の納税額にも影響が出てきますね。
つまり、表面上の「給与年収700万円」という数字だけを見て一般的なシミュレーションサイトで計算し寄付してしまうと、ただ単に高い金額で返礼品を買い取っただけ(全額自己負担)になってしまうのです。
※土地取得に係る借入金利子など不動産所得の赤字がすべて損益通算できるとは限らないので、本記事の趣旨とは外れますが注意が必要です。
サラリーマン大家がふるさと納税をするデメリット
不動産所得の赤字が大きいサラリーマン大家が、ふるさと納税を行う主なデメリットは3つあります。
① 控除上限額が分かりにくい
最大の問題は、正確な控除上限額の試算が難しいことです。
一般的な給与所得者であれば、源泉徴収票をもとにシミュレーションすれば概ねの枠が把握できます。
しかし、サラリーマン大家の場合は不動産所得の変動要素が多く、事前に上限を予測しきれません。
【不動産所得は毎年変動する】
・新たに物件を購入した(減価償却費の追加)
・原状回復費や、大規模修繕を実施した
・売却によって譲渡所得が発生した
(譲渡所得は分離課税なので、逆に控除上限を上げるチャンスでもある)
特に築古物件を複数所有している方は減価償却費の影響が大きいため、一般的なシミュレーションサイトに給与年収だけを入力して判断するのは非常に危険です。上限額以上寄付しても単なる自治体への寄付(全額自己負担)になりますからね。
まぁ、平たく言えば、返礼品をもらうための計算と管理がとにかく面倒くさいということですw
② 確定申告の手間とリスクが増える
不動産所得があるサラリーマン大家は、毎年確定申告を行っているはずです。
確定申告自体は慣れてしまえば難しくありませんが、ふるさと納税を行うと寄付金受領証明書の管理や申告書への入力作業が追加されます。
【ワンストップ特例制度は利用不可】
不動産所得の申告などで確定申告を行う人は、ワンストップ特例制度を利用できません(申請書を提出していても、確定申告をすると無効になります)。
わずかな返礼品を得るためだけに、わざわざ申告時の管理項目を増やす必要があるのか?
③ 手元の現金が一時的に減る
例えば事前に5万円を寄付した場合、仮に上限額以内であっても最終的な自己負担が2,000円になるのは「翌年の税金が安くなる(または還付される)」という形です。
つまり、寄付した時点では一時的に5万円の現金が手元から出ていきます。
不動産投資をしている人なら分かると思いますが、手元の現金は非常に重要です。特に築古物件を所有している場合、いつ突発的な修繕費用が必要になるか分かりません。
そんな状況で、わざわざ自治体に税金を前払いする必要があるでしょうか。
「NISA貧乏」と同じく、返礼品欲しさに手元資金を減らしては本末転倒ですよね。
【控除上限額を読み違えるリスク】
もちろん、数万円程度の寄付で資金繰りが悪化するわけではありません。
しかし、返礼品のお米や肉をもらうために、次の物件購入や修繕に使うべき武器を手放すのも合理的ではありません。
税金を減らすことと、手元に現金を残すことのどちらが大事か・・人によると思いますが、優先順位をよく考えたいところです。
まとめ
今回は、サラリーマン大家のふるさと納税について考えてみました。
ikio個人の結論としては、「(減価償却費などによって)不動産所得が大きな赤字になっているサラリーマン大家は、無理にふるさと納税をしなくていい」と考えています。
理由はいたってシンプルです。
ふるさと納税は、一定以上の所得税・住民税を納めている人ほどメリットを享受できる制度です。
不動産所得の赤字を給与所得と損益通算して課税所得を極限まで圧縮している場合、控除上限額そのものが激減するため、制度を使う意味がほとんどありません。
※AI生成イメージ
返礼品につられて寄付をした結果、控除しきれずに余計な自己負担が発生してしまっては意味がない。
・当期の見込み所得と、納めるべき住民税(所得割額)を正確に把握する
・面倒な上限額計算や確定申告の手間をかけてまで、寄付する価値があるか
もし利用を検討する場合は、最低限これらは確認しておいた方がいいと思います。
個人的には、そんなことに時間を使うくらいなら、物件の収益改善や次の投資案件を探すことに時間を使いたいですね。
「サラリーマン大家にとって、ふるさと納税は必ずしもお得とは限らない」というお話でした。
今回は以上です。