こんにちは。ikio(@ikio04731250)です。
2026年10月、J-REITの値動きがかなり厳しくなっています。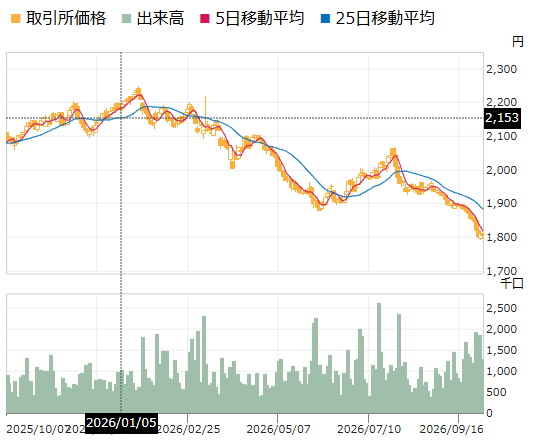
※東証REIT指数連動型上場投信(NF・J-REIT ETF)のチャート
東証REIT指数に連動するETFを見ると、年初には2,100円台だったものが、10月6日には1,716円まで下落。
年初来高値から見ると約2割の下落です。10月7日も軟調な動きが続いています。

おいおいおい~。
バブル崩壊の前兆かぁ?!
気になったので調べてみました。
結論から言えば、今回のJ-REIT下落は「不動産そのものがダメになった」というより、金利上昇によって不動産を金融商品として評価する基準が大きく変わっていることが本質ではないかな、と思っています。
J-REITが下がる最大の理由は「金利」
REITは、投資家から集めたお金と借入金を使って不動産を購入し、そこから得られる賃料収入を分配する仕組みです。
今回のJ-REIT下落を考えるうえで、絶対に無視できないのが国債です。
■リスクプレミアムの希薄化
金利が低いときには、国債などの安全資産から得られる利回りが低いため、多少リスクを取ってでも高い分配金を得られるREITに資金が向かいます。
ところが国債利回りが上昇すると状況が変わります。
2026年10月6日に実施された10年国債入札では、平均落札利回りが3.101%、最高落札利回りが3.103%となりました。10年国債の表面利率も3.1%(※)です。
※出典:10年利付国債(第384回)の入札結果(財務省)
これはREITを買う投資家にとって非常に大きな変化です。
たとえばREITの分配金利回りが4%だったとして、よりリスクの低い国債で3%が得られるなら、REITの魅力は相対的に薄れてしまいますよね。
■もう一つの問題は「借入金利」
実物不動産でも同じですが、金利上昇は借入金の利息負担を増やします。REITの場合、物件を大量に保有しているため借入金額も非常に大きくなります。
仮に100億円の借入金があり、平均調達金利が0.5%上昇すれば、単純計算で年間5,000万円の利払い増です。
もちろん実際には、固定金利や金利スワップ、借り換え時期などがあるため、一気に全額へ影響するわけではありません。しかし、借り換えを繰り返すにつれて徐々にコストは上がっていきます。
「インフレに強い」というのは、半分正しく半分は注意が必要、といった感じです。
つまり現在のJ-REITは、
・国債利回り上昇による相対的な魅力低下
・自身の借入コスト上昇
という二重の逆風を受けているわけです。
日銀は「金利を上げる方向」から簡単には戻れない
2026年6月、日銀は政策金利を0.75%程度から1.0%程度へ引き上げました。これは1995年以来、約31年ぶりの水準です。
さらに国債買い入れについても、2027年4月以降は月2兆円程度で継続する方針が示されています。
そして、2026年9月の金融政策決定会合でも0.25%の追加利上げを決め、政策金利は1.25%になっています。
また、最近の長期金利上昇には物価上昇などファンダメンタルズの変化も影響しているのでしょう。
これは、日銀が単純に「低金利へ戻す」という環境ではなくなった、ということです。
今後の日本では「金利がある状態」が当たり前になっていく可能性が高い・・。
この点を、J-REIT投資家はかなり意識しているように見えます。
大家から見ると、J-REITと実物不動産は少し違う
※AI生成イメージ
ここが今回、一番伝えたいところです。
実物不動産の場合、毎日のように「今日の物件価格」が証券市場で表示されるわけではありません。
同じく、家賃が急に毎日上下するわけでもありません。
もちろん空室、修繕、固定資産税、金利上昇などのリスクはあります。
しかし、株式市場のように「今日金利が上がったから今日10%下落」といった値動きはしません(正確には見えないだけ、詳細は後述)。
ここに、実物不動産とJ-REITの大きな違いがあります。
実物不動産は、基本的には「いくら家賃が入って、いくら経費がかかり、いくら借入金を返済し、最終的にいくらキャッシュが残るのか」が重要です。
そのため、ikioはJ-REITの下落を見て「不動産投資全体が終わった」とは考えていません。
まぁ、とはいえ。
実物不動産は人口減少や賃貸需要がもろに反映されるという弱点(リスク)もありますし、金利上昇も無視できるものではありません。
そのため、これから不動産投資をするなら、一概に「これからはJ-REITがおすすめ!」「いやいや、やはり実物資産!」とは断言できません。
ただし、今までのように「低金利だから成立していた物件」が厳しい時代になるのは明白です。結局は物件ごとの収益力がより重要になる時代だと思っています。
「低金利・フルローン神話」の終焉について過去にまとめています。
▶“借金で拡大”はもう古い?金利上昇時代の現金購入
まとめ
2026年は、不動産投資にとって「金利のない世界」から「金利のある世界」への移行期だと思います。
実物不動産は「下がらない」のではなく、「下がったことが見えるまでに時間がかかる」というのが正確なところです。
J-REITは毎日値がつくので、金利の変化がすぐ価格に出ます。一方、実物は取引が少なく、価格の目安になる鑑定評価や銀行の担保評価は、後追いで見直されます。
そして金利が上がると、銀行は返済比率やDSCRを厳しめに見るようになり、融資額が絞られます。買える人が減れば、価格には下押し圧力がかかります。
つまり実物の下落は、「値段が急に下がる」より「融資が出にくくなる」という形で、遅れて効いてくる可能性が高いです。
実物不動産については、「借入金利が上がっても手残りが残る物件」を持っているかどうか。大家としては、そこをしっかり見極めておきたいところです。
たとえば、5,000万円を35年・金利3%・元利均等・ボーナス返済なしで借りた場合
(月額返済は約19.2万円で、年間返済額は約231万円)
※滋賀銀のジャストサポートが現在、変動2.7%~となっていますので、そこを基準にシミュレーションしてみます。
・表面利回りでなく、実質的なNOIをみる
→DSCR1.2~1.5倍するなら約277~346万円(返済額231万円×1.2~1.5)は欲しい
・金利3%から4〜5%になった場合の返済額をみる
→約2.9〜6.0万円/月増(約15~31%増)
・LTVが高すぎないかをみる
→目安60~70%(物件価格7,100~8,300万円)
このシミュレーションだと、年間NOIが300万円しかない物件なら、金利5%ではDSCRがほぼ1倍。これはかなり危険。
簡易的にでもチェックするだけで、退場リスクは下がるでしょう。
約35年前に日本はバブル崩壊を経験しています。
それは危惧されているでしょうから、実物不動産自体の暴落(バブル崩壊)は・・まだ先なんじゃないかなぁ、という感覚を持っています。ここだけは完全に希望的観測ですw
これから数年は、金融商品としての不動産と、実物資産としての不動産の差がこれまで以上にはっきり出てくるのでしょうね。
あなたの物件は金利5%でも生き残れますか?
まずは、2026年10月下旬に行われる日銀の次回金融政策決定会合に注目です。
今回は以上です。
国債は今後どうなるのか?
ikioは、国債については今後もしばらく「金利上昇圧力が残る」と考えています。
これだけ大きな発行残高を抱えるなかで、インフレや金融正常化が進めば、以前のような「超低金利が永遠に続く」という前提には戻りにくいでしょう。
その意味では、10年国債利回りが3%前後まで上昇してきた現在は、日本の資産運用における大きな転換点だと思います。