こんにちは。ikio(@ikio04731250)です。
不動産投資を始めようとするとき、最初に迷うのが「どの投資対象を選ぶか」という点です。
区分マンション、戸建、一棟アパート・マンション・・それぞれに魅力がありますが、実際に購入して運用を始めると、「思っていたのと違うな?」と感じるギャップが数多く出てきます。
※AI生成イメージ
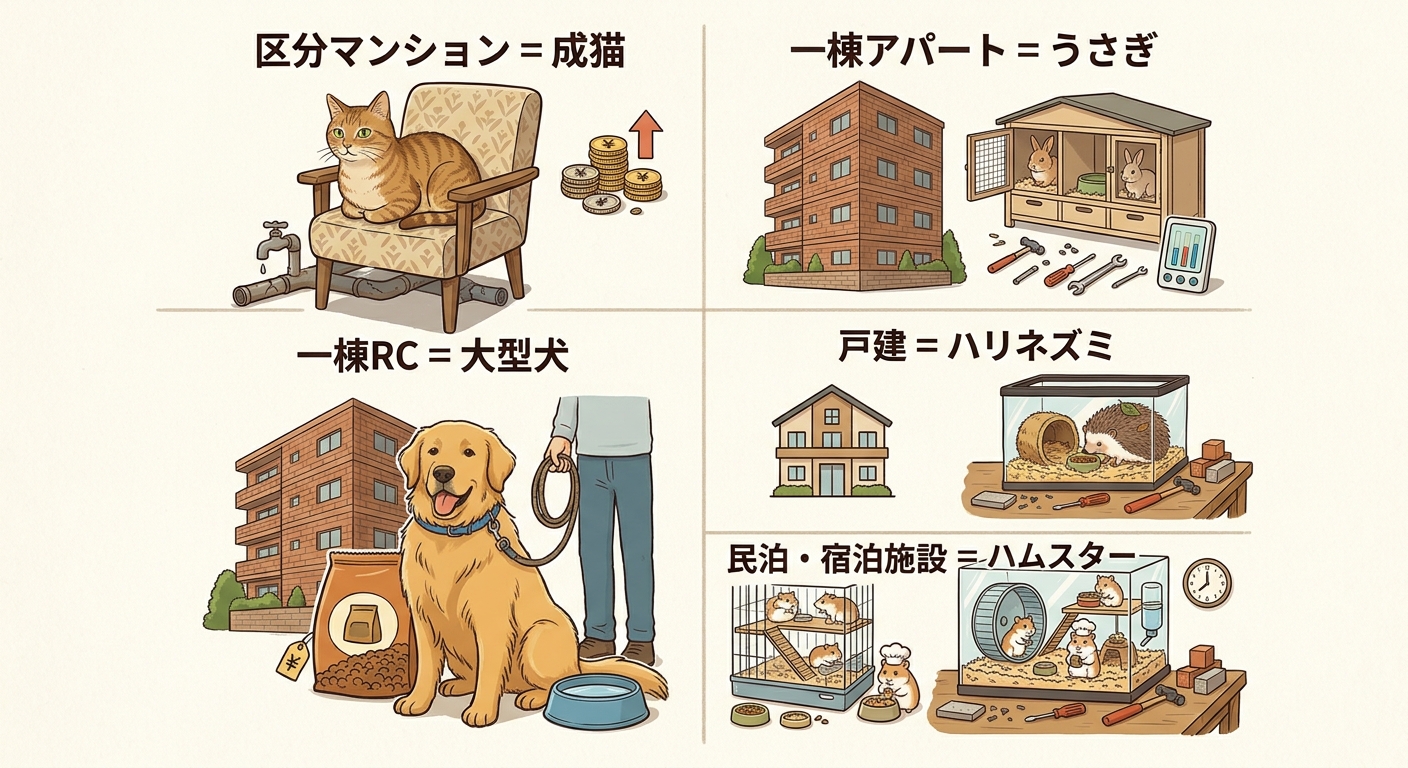
突然ですが、これをペットの飼育に例えてみると・・。
■区分マンション = 成猫
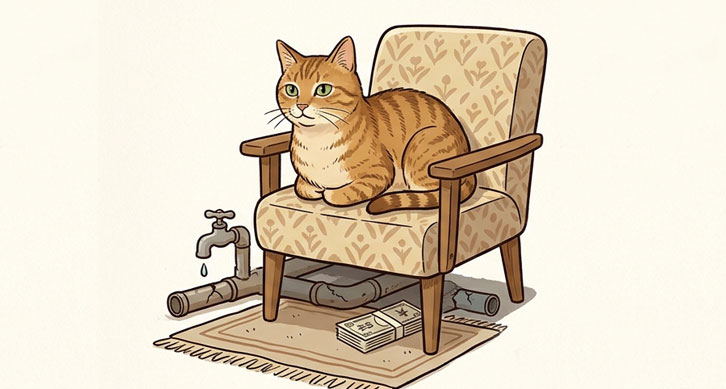
飼育のイメージがしやすいが、迎えてみると隠れた持病や癖(設備の老朽化や修繕積立金の値上げ)が見つかることも。
■一棟アパート = うさぎ
飼いやすそうに見えて初期費用も比較的抑えやすいが、実際には繊細な温度管理や衛生管理(こまめなメンテナンス)が不可欠。
■一棟RC = 大型犬
身体が大きく(収益面で)頼もしい。ただし、食費(維持費)、散歩(管理業務)、病院代(大規模修繕費)のスケールも格段に大きい。
■戸建 = ハリネズミ
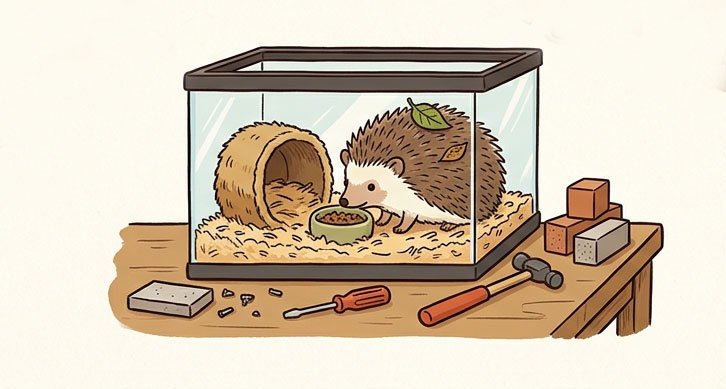
安く迎えられて独特の魅力(高利回り・長い入居期間)がある。しかし、飼育環境(リフォームや再建築可否)を整えるのが意外と難しく、運営に慣れるまで時間がかかる。
■民泊・宿泊施設 = ハムスター
小さくて手軽に始められそうに見えるが、毎日の清掃、餌やり、環境整備が必要で、実質的に毎日の世話(オペレーション)が欠かせない。
・・逆に分かりにくかったでしょうか?w
つまり伝えたかったのは、「このように、どの物件にも事前イメージと購入後の現実にギャップが存在します」ということです。
本記事では、代表的な「区分」「戸建」「一棟」の3種類を取り上げて、収益性、管理負担、リスク、融資、そして出口戦略の観点から比較していきます。
区分マンション投資は手軽さの裏に収支の落とし穴がある
※AI生成イメージ
区分マンション投資の魅力は、建物全体を購入する必要がなく、比較的少ない自己資金から始められる点です。
駅近や都心部など、安定した賃貸需要が見込めるエリアを選べば、入居者募集から管理まで管理会社へ丸ごと委託して手間なく運用することもできます。
一方で、特に注意したいのが「毎月の固定費」です。
例えば、家賃収入が月8万円の物件であっても、管理費・修繕積立金、管理委託料、ローン返済などを差し引くと、手元に残るキャッシュフローは大きく削られます。
さらに、毎年かかる固定資産税や、突然の設備交換費用、火災保険料、空室リスクも考慮しなければなりません。
保有している物件で詳しく解説しています。
▶表面利回り16.1%でも融資で赤字?経費率39%の区分マンション
また、1室しか所有していない場合、退去が発生した瞬間に家賃収入はゼロなのも注意。
次の入居者が決まるまでの数ヶ月間も、ローン返済や管理費の支払いは容赦なく発生するため、空室期間を耐え抜く手元資金の確保が必須です。
【区分マンションは、購入のしやすさだけで選ぶべきではない】
毎月の収支がカツカツな物件は、長期保有しても資産形成につながらないリスクがあります。購入前に、空室や将来の金利上昇まで織り込んだシミュレーションを行うことが重要です。
戸建投資は安く買うことより修繕費の見極めが重要
※AI生成イメージ
戸建投資は、中古の戸建物件を安く取得し、リフォームを施して賃貸に出す手法が代表的です。
特に地方では築古戸建は数十万〜数百万円程度で購入でき、高い表面利回りを狙えるのが特徴です。特に小さな子どもの居るファミリー層の長期入居が期待できます。
ただし、「購入価格が安い=利益が出る」とは限りません。
安価な中古戸建を購入しても、屋根・外壁の劣化、給排水管の詰まり、シロアリ被害などの構造上の問題を抱えていれば、数百万円規模の想定外な修繕費が発生します。
購入時には見えなかった部分が、入居後に不具合として表面化するケースも珍しくありません。
不具合が表面化した事例です。
▶見落としたシロアリ被害…15万円損失で利回り1%ダウン
もう一点注意したいのが、再建築不可や接道条件といった法的な制限です。
安く買えても将来売却する際に買い手が限定されたり、融資がつきにくくなったりするため、事前調査が欠かせません。
【戸建投資で重視すべきなのは、安く買える物件ではない】
修繕費を含めても採算が合う物件を見極めねばなりません。購入価格と修繕費用を合算し、周辺の賃料相場や出口まで見据えて判断する知識が求められます。
一棟投資は収入規模が大きい分、経営判断が問われる
※AI生成イメージ
一棟アパートやマンション投資の最大の特徴は、一度の取引で複数の部屋から家賃収入を得られる点です。
例えば10戸ある一棟アパートなら、1室が空室になっても残り9室からの収入があるため、区分や戸建に比べて「空室による収入ゼロリスク」を分散しやすい構造になっています。
しかし、一棟投資は購入金額が大きくなるため、どうしても銀行融資への依存度が高くなります。
金利が上昇した際や、全体的な入居率が低下した際には、ローン返済の圧迫が一気に事業継続を脅かすリスクを秘めています。
また、外壁塗装、屋上防水、給排水設備の更新といった大規模修繕が発生すると、数百万円〜千万円単位のまとまった資金が一気に吹き飛びます。
購入後に外壁にクラックを見つけた話。
▶外壁塗装&屋上防水①
満室時の表面的な家賃収入だけを見て購入してしまうと、修繕が重なった時期に資金繰りの悪化・資金ショートを起こしかねません。
【重要なのは、満室想定ではない】
建物全体の長期維持管理計画や周辺エリア全体の人口動態・競合状況まで俯瞰する「事業家としての視点」が必要です。
満室想定ではなく、「2割空室が続いても返済と運営費を余裕でカバーできるか」という安全率を見極めましょう。
区分・戸建・一棟は何を基準に比較すべきか?
3つの投資対象を検討する際は、以下のポイントを軸に比較するのがおすすめです。
| 比較項目 | 区分 | 戸建 | 一棟 |
| 初期投資(自己資金) | 比較的小さい傾向 | 物件により非常に小さい〜中程度 | 大きい(融資活用が前提) |
| 空室時の収入リスク | 収入がゼロ | 収入がゼロ | 他室の収入でカバー可能 |
| 修繕負担・管理 | 専有部のみ(共用部は組合) | 建物全体(自分で計画・手配) | 建物全体(規模が大きく計画性が必須) |
| 融資・担保評価 | 評価は出やすいが拡大スピードは遅め | 築古は融資が引きにくい | 大きく融資を引きやすい |
| 出口戦略(売却) | 実需・投資家問わず | 実需・投資家・土地解体など | 主に事業規模の投資家 |
| 収益拡大スピード | 1室ずつ買い増し | 1室ずつ買い増し | 一気に規模拡大が可能 |
もう一段具体的にしてみましょう。
| 比較項目 | 区分 | 戸建 | 一棟 |
| 月額家賃収入 | 8万円 | 7万円 | 50万円 |
| 毎月の固定費 | 2万円 | 1万円 | 12万円 |
| ローン返済 | 5万円 | 3万円 | 28万円 |
| 手残り | 1万円 | 3万円 | 10万円 |
こうして見ると差が出ているように見えますが、この表だけで単純に優劣を決めることはできません。
同じ区分マンションでも「都心の築浅」と「地方の築古」では全く性質が違いますし、戸建てであっても「土地値が高い物件」と「建物の老朽化が進んだ再建築不可物件」では投資判断がガラリと変わりますからね。
どの投資対象を選ぶべきか?
大切なのは、「将来自分がどうなりたいか(投資のゴール)」から逆算することです。
・「まずは少額&低リスクで副業として始めたい」のか
・「DIYやリノベーションで高利回りを狙いたい」のか
・「レバレッジ(融資)を利かせて一気に事業規模を拡大したい」のか
自身の目的、リスク許容度、準備できる自己資金によって、選ぶべき選択肢は自然と絞られていきます。
まとめ
ikio個人としては、「自分で何でも決めたい」ので、戸建や一棟などの全権利を保有できる物件が好みです。
しかし、人によって段階が異なるわけですから・・。
自己資金のほか、投資に使える時間、修繕対応能力、融資余力、目指す資産規模によって物件種別を選択していけばいいと思います。
今回は比較していませんが、ハムスター(民泊)はまだ法が新しく、改正で状況が一変する可能性が高いので他に比べるとリスク高いのかなとも思います。
不動産投資は、ペットの飼育と同じように「購入してからが本当のスタート」であり、長期間にわたって付き合っていく事業です。
お迎えした後に「思っていたのと違うな?」と感じるトラブルが起きても、事前のシミュレーションと知識があれば改善できる対策は必ずあります。
長い付き合いになるからこそ、ペット飼育と同様に安定できる環境作りを行っていき、不動産投資を「楽しいライフイベント」として捉えたいところです。
今回は以上です。